令和8年分の年末調整・確定申告から、「特定親族特別控除」という新しい控除が始まります。これは、いわゆる「扶養控除」の対象からは外れてしまうものの、一定の収入がある19〜22歳の子(大学生年代)などを扶養している場合に、段階的に適用される控除です。これまで、子がアルバイト等で年収を増やすと扶養控除が一気になくなり、世帯の税負担が急に増える「崖」が問題視されてきましたが、この新控除によって負担の変化がなだらかになります。本記事では、対象となる条件と控除額の仕組みを整理します。
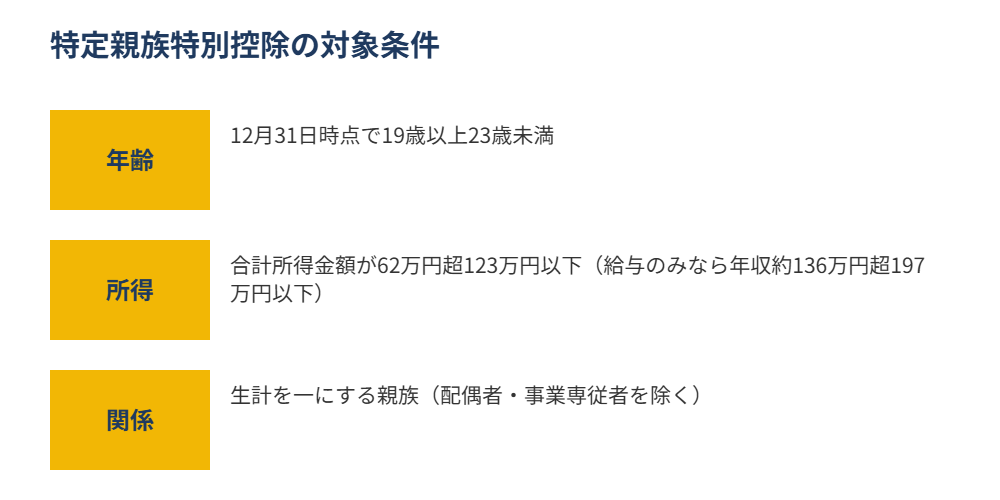
対象となるのは19歳以上23歳未満の親族
特定親族特別控除の対象は、12月31日時点で19歳以上23歳未満の親族(配偶者や事業専従者を除く)で、生計を一にしていることが条件です。あわせて、その親族の合計所得金額が62万円超123万円以下であることが必要です。給与収入のみの場合、おおむね年収136万円超197万円以下の層が対象となります。合計所得金額が62万円以下(年収ベースでおおむね136万円以下)であれば、従来どおり特定扶養親族として扶養控除(63万円)の対象です。
控除額は所得に応じて段階的に減少
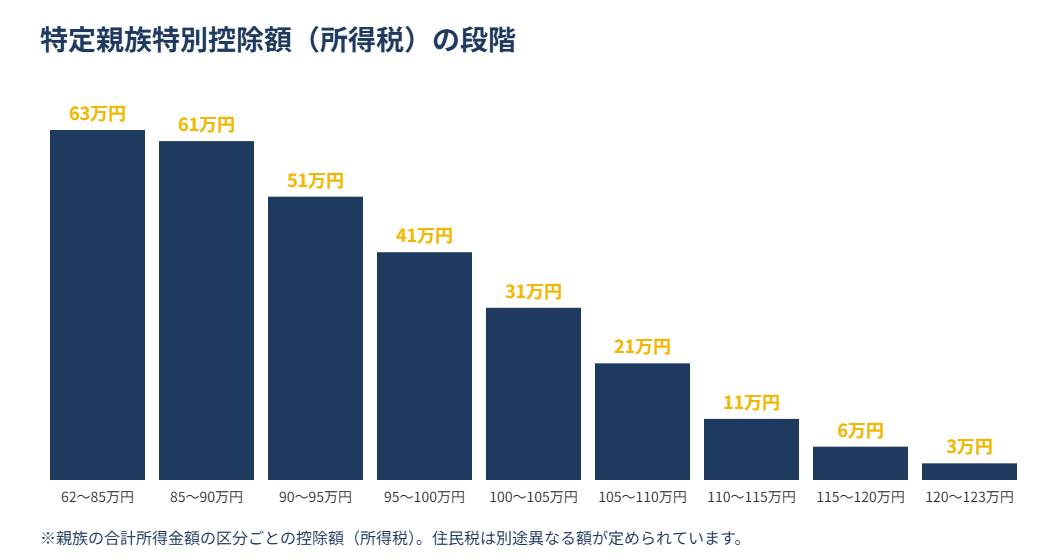
特定親族特別控除の額(所得税分)は、親族の合計所得金額に応じて最大63万円から段階的に減少する仕組みになっています。合計所得金額が62万円超85万円以下であれば63万円、そこから所得が増えるごとに61万円、51万円、41万円…と下がっていき、120万円超123万円以下では3万円となります。従来の扶養控除のように「対象か対象外か」の二択ではなく、子の収入が増えるにつれて控除額がなだらかに減っていく点が大きな特徴です。なお、住民税の控除額は所得税とは別の金額が定められているため、あわせて確認が必要です。
年末調整での手続き
会社員の方は、年末調整の際に「給与所得者の特定親族特別控除申告書」を勤務先に提出することで、この控除を受けられます。勤務先側では、源泉徴収簿の「特定親族特別控除額」欄に記載して年末調整の計算を行います。該当する子がいる家庭では、年末調整の書類が届いた際に、この申告書が含まれているかを確認し、子の今年の所得見込みを把握した上で記入するとよいでしょう。会社員でない方や年末調整で控除し切れない方は、確定申告で適用を受けることになります。
Q. 子がアルバイトでいくら稼ぐと、扶養控除から特定親族特別控除に切り替わりますか?
A. 目安として、子の年収(給与のみの場合)がおおむね136万円を超えると、特定扶養親族としての扶養控除(63万円)の対象から外れ、特定親族特別控除の段階的な控除に移ります。年収がおおむね197万円を超えると、この新控除の対象からも外れます。具体的な所得の計算方法は、お子さんの収入形態によって異なるため、不明な点があれば税理士にご相談ください。
まとめ
令和8年分から新設される特定親族特別控除は、19〜22歳の子がアルバイトなどで一定の収入を得ている家庭に広く関係する制度です。扶養控除が受けられなくなる所得ラインを超えても、所得に応じて段階的に控除を受けられるようになるため、該当する可能性のある家庭は、年末調整や確定申告の際に忘れずに手続きをしておきましょう。
あわせてご覧ください:令和8年分の年末調整はここが変わる—基礎控除・給与所得控除・扶養控除の改正ポイント
本記事の内容は、2026年10月4日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。