「住宅ローン控除は今後どうなるのか」「これからマイホームを検討しているが、制度はまだ使えるのか」――住宅ローン控除(住宅借入金等特別控除)は令和7年末で期限切れになるのではと気になっていた方も多いのではないでしょうか。令和8年度税制改正により、この制度は令和8年1月から令和12年12月までの入居分について5年間延長されることになりました。あわせて、子育て世帯・若者夫婦世帯への上乗せ措置や、既存住宅(中古住宅)の要件緩和も行われています。
今回は、この改正のポイントを税理士の視点で整理し、マイホームの購入・住み替えを検討している方が今のうちに知っておくべきことを解説します。
住宅ローン控除とは(おさらい)
住宅ローン控除は、住宅ローンを利用してマイホームを新築・取得・増改築した場合に、年末時点のローン残高の一定割合を所得税額から直接控除できる制度です。控除率は0.7%で据え置かれており、たとえば年末残高が3,000万円であれば、その年は最大21万円が所得税額から控除される計算になります(所得税から控除しきれない分は一定の範囲で住民税からも控除されます)。
令和8年度改正のポイント:適用期限が5年延長
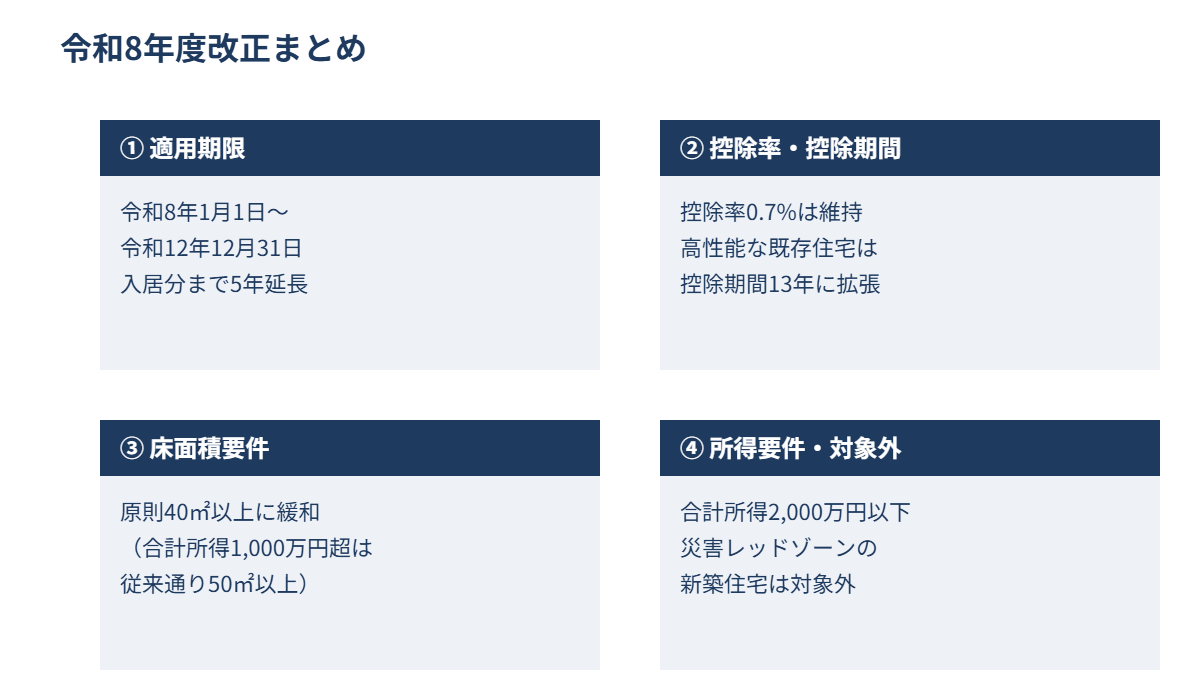
国土交通省の発表によると、住宅ローン控除の適用期限は令和8年(2026年)1月1日から令和12年(2030年)12月31日までに入居した場合まで、5年間延長されることが決まりました。控除率0.7%は維持されますが、認定長期優良住宅・認定低炭素住宅など高い省エネ性能を備えた既存住宅(中古住宅)については、控除期間が13年間に拡張されるなど、既存住宅の取り扱いも手厚くなっています。
借入限度額はどうなる?子育て世帯・若者夫婦世帯の上乗せ
控除の対象となる年末ローン残高には上限(借入限度額)があります。令和8年入居分の新築住宅について、国土交通省の資料に基づく借入限度額は次のとおりです。
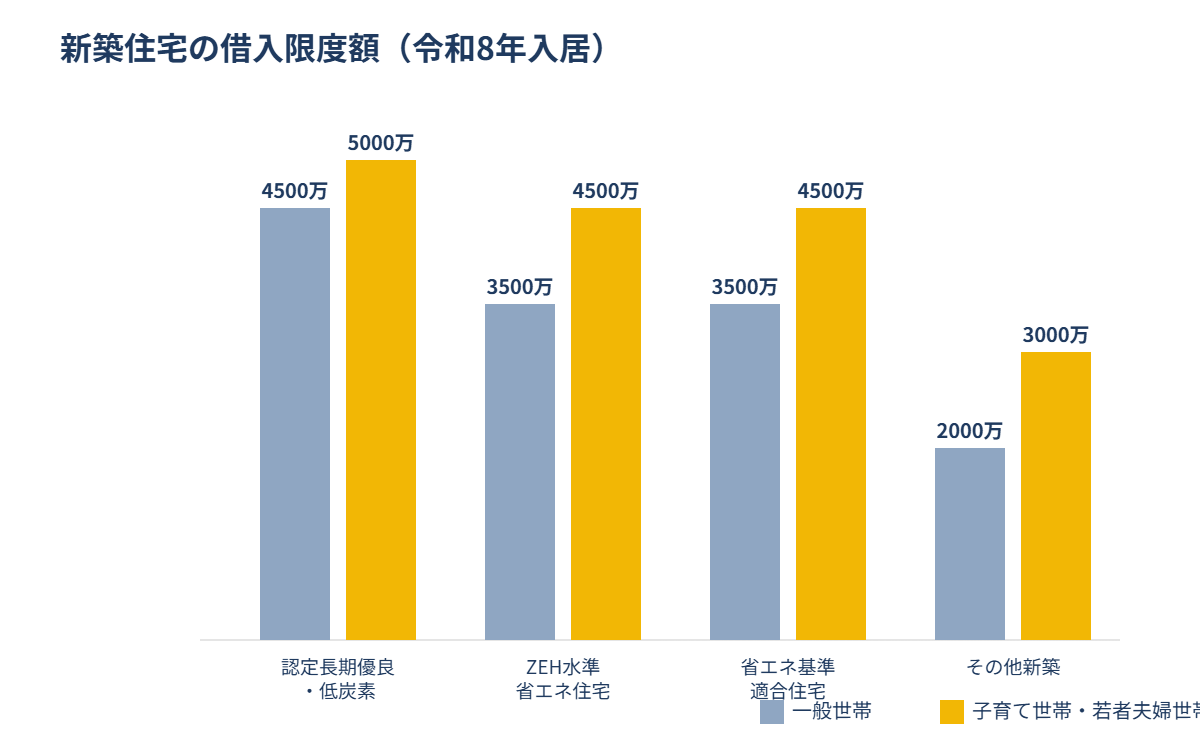
| 住宅タイプ | 一般世帯 | 子育て世帯等 | 控除期間 |
|---|---|---|---|
| 認定長期優良・低炭素住宅 | 4,500万円 | 5,000万円 | 13年 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅 | 3,500万円 | 4,500万円 | 13年 |
| その他の新築住宅 | 2,000万円 | 3,000万円 | 10年 |
Q. 「子育て世帯」「若者夫婦世帯」とは、具体的にどんな世帯が対象ですか?
A. 子育て世帯とは19歳未満の扶養親族がいる世帯、若者夫婦世帯とは夫婦のいずれかが40歳未満の世帯を指します。いずれも、借入をする方本人がこの要件を満たしているかどうかで判定されます。なお、上乗せ措置の適用を受けるには合計所得金額が2,000万円以下であることも必要です。年の途中で所得の見込みが変わりそうな場合は、事前にシミュレーションしておくと安心です。
既存住宅(中古住宅)も対象拡充
新築住宅だけでなく、既存住宅(中古住宅)を取得する場合の要件も緩和されています。従来、床面積要件は「50㎡以上」が原則でしたが、今回の改正で原則40㎡以上に緩和されました(ただし、合計所得金額が1,000万円を超える年は従来どおり50㎡以上が必要です)。これにより、単身世帯やコンパクトな住宅を検討している方も選択肢が広がります。
また、省エネ性能の高い既存住宅については借入限度額が引き上げられ、子育て世帯・若者夫婦世帯向けの上乗せ措置も新築住宅と同様に設けられています。一方で、土砂災害等の「災害レッドゾーン」に該当する新築住宅は、令和8年以降の入居分から控除の対象外とされる点にも注意が必要です。
Q. 中古住宅を購入する場合も、子育て世帯の上乗せは使えますか?
A. はい、既存住宅(中古住宅)についても、省エネ性能などの要件を満たせば子育て世帯・若者夫婦世帯向けの借入限度額の上乗せが適用されます。ただし、新築住宅と既存住宅とでは対象となる性能区分や限度額の設定が異なるため、購入を検討している物件がどの区分に該当するか、不動産会社や住宅性能を証明する書類(住宅省エネルギー性能証明書など)で事前に確認しておくことが重要です。
今のうちにしておきたいこと
- 入居時期を確認する:借入限度額や要件は入居年によって変わることがあります。契約時点だけでなく、実際に入居する時期がどの制度区分に該当するか確認しましょう。
- 性能証明書類は早めに準備する:上乗せ措置や控除期間の延長を受けるには、認定長期優良住宅の認定通知書や住宅省エネルギー性能証明書など、性能を証明する書類が必要です。取得には時間がかかることがあるため、住宅会社・不動産会社に早めに相談しておきましょう。
- 所得要件を毎年確認する:合計所得金額が2,000万円を超える年は、その年に限り住宅ローン控除自体が適用されません(上乗せ措置だけでなく本則の控除も対象外になる点に注意)。賞与など所得の変動が大きい方は、年末が近づいたら見込みを確認しておくと安心です。
Q. 今住宅ローンを組んでいますが、この改正の影響はありますか?
A. 今回の改正は、令和8年1月1日以降に新たに入居する方を対象とした制度です。すでに入居済みで住宅ローン控除の適用を受けている方については、原則として入居した年の制度(借入限度額・控除期間など)がそのまま適用され続けるため、今回の改正によって今の控除額が変わることはありません。ご自身がいつの制度の適用を受けているか分からない場合は、年末調整や確定申告時に発行される「住宅借入金等特別控除申告書」や、税務署から届く通知書で確認できます。
マイホーム購入と合わせて資産形成を検討している方は、以下の記事もあわせてご覧ください。
まとめ
住宅ローン控除は令和8年度税制改正により、令和8年1月から令和12年12月までの入居分について5年間延長されました。控除率0.7%は維持されつつ、子育て世帯・若者夫婦世帯には借入限度額の上乗せが用意され、既存住宅の床面積要件も40㎡以上に緩和されるなど、住宅取得を後押しする内容になっています。一方で所得要件(2,000万円以下)や災害レッドゾーンの新築住宅の対象外化など注意すべき点もあるため、入居時期と自分が該当する要件を早めに確認しておくとよいでしょう。
本記事の内容は、2026年9月23日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。個別の税務相談については、税理士にご相談ください。