老後資金づくりの手段として定着してきたiDeCo(個人型確定拠出年金)ですが、令和8年12月1日から制度が大きく変わります。加入できる年齢の上限が広がり、掛金の上限額(拠出限度額)も引き上げられます。今回は、令和7年の通常国会で成立した年金制度改正法の内容を、厚生労働省の公表資料をもとに整理します。
最終更新日:2026年10月20日
Q. iDeCoの拠出限度額は、いつから引き上げられますか?
A. 令和8年(2026年)12月1日から引き上げられます。会社員(企業年金等と合計)は月額6.2万円、自営業者等(国民年金基金との共通枠)は月額7.5万円が上限になります。あわせて、加入できる年齢も70歳未満まで広がります。
なぜ今、iDeCoの制度が変わるのか
iDeCoや企業型DC(企業型確定拠出年金)といった確定拠出年金制度は、掛金を毎月積み立てて自分で運用し、老後に受け取る仕組みです。掛金は全額が所得控除(小規模企業共済等控除)の対象になるため、税理士の立場から見ても効果の大きい節税手段のひとつです。今回の改正は、年金制度改正法の成立を受けたもので、働き方の多様化や高齢期の就労拡大に合わせて、拠出限度額と加入可能年齢の両方を見直す内容になっています。施行日は令和8年12月1日です。
拠出限度額はどう変わるのか
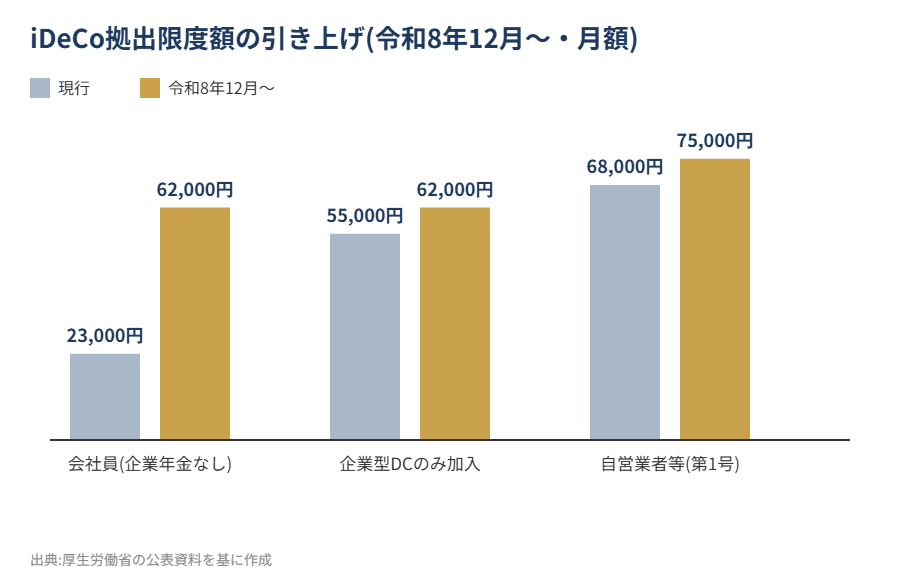
まず、毎月拠出できる掛金の上限額(拠出限度額)の変更点です。立場によって金額が異なりますが、いずれも引き上げの方向です。
| 加入者の区分 | 現行の限度額(月額) | 令和8年12月以降(月額) |
|---|---|---|
| 会社員(企業年金なし) | 23,000円 | 62,000円 |
| 会社員(企業年金あり) | 12,000円〜20,500円(制度により異なる) | 企業年金等と合計して62,000円が上限 |
| 企業型DCのみに加入 | 55,000円 | 引上げ対象(具体額は厚生労働省の資料でご確認ください) |
| 自営業者等(第1号加入者) | 68,000円 | 75,000円 |
| 国民年金基金(自営業者等と共通枠) | 68,000円 | 75,000円 |
特に会社員は、これまで勤務先の企業年金の有無や種類によって上限額が細かく分かれていましたが、改正後は月額62,000円に統一されるのが大きなポイントです。
A. iDeCoの掛金は全額が所得控除(小規模企業共済等控除)の対象になるため、上限額が上がるほど、より多くの掛金を拠出して所得税・住民税の負担を軽減できる可能性があります。もちろん、掛金は原則60歳まで引き出せない点には注意が必要です。
加入可能年齢が70歳未満まで拡大
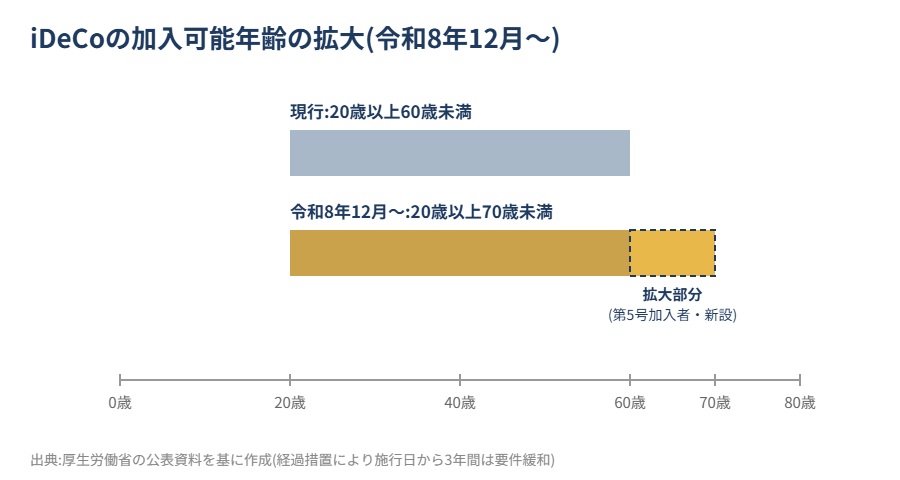
もうひとつの大きな変更が、加入可能年齢の拡大です。現在iDeCoに加入できるのは60歳未満の方に限られていますが、令和8年12月からは60歳以上70歳未満の方も、新設される「第5号加入者」として加入できるようになります。
- iDeCoに加入している、またはiDeCoで運用指図を行っている
- 企業年金からiDeCoへ資産を移換する
- 老齢基礎年金やiDeCoの給付をまだ受け取っていない
- 企業型DCのマッチング拠出を行っていない
本来はこうした要件を満たす方が対象ですが、施行日から3年間は経過措置として、これらの要件を満たさなくても60歳以上70歳未満であれば加入できることになっています。
A. 掛金は所得控除の対象になるため、在職中で収入がある60代の方にとっては節税効果があります。ただし加入期間が短くなる分、運用期間や受け取り方(退職所得控除との兼ね合いなど)を踏まえて検討することが大切です。
実務で気をつけたいポイント
拠出限度額と加入可能年齢の両方が変わるため、次の点を確認しておくと安心です。
- 会社員の方は、勤務先の企業年金制度(企業型DC・確定給付企業年金など)の有無・種類を確認しておく
- 限度額が上がっても、家計に無理のない範囲で掛金額を見直す(掛金は原則60歳まで引き出せません)
- 60歳以上で新たに加入を検討する方は、経過措置の期間(施行日から3年間)や受け取り方も含めて検討する
- 企業型DCを導入している事業主の方は、マッチング拠出の制限撤廃など、制度運営上の変更点もあわせて確認する
所得控除の全体像については、以下の記事もあわせてご覧ください。
所得控除とは何か、基本から知りたい方はこちらの記事もご参照ください。
まとめ
令和8年12月1日から、iDeCoは拠出限度額の引き上げと加入可能年齢の拡大という2つの大きな変更を迎えます。会社員は月額62,000円への統一、自営業者等は月額75,000円への引き上げ、そして60歳以上70歳未満の方の新規加入が可能になる点がポイントです。掛金は全額が所得控除の対象になる一方、原則60歳まで引き出せない資金であることも踏まえて、ご自身やご家族の資産形成の計画に合わせて検討したいですね。
本記事の内容は、2026年10月20日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。個別の税務判断については、必ず税理士等の専門家にご相談ください。