個人事業主

税金・確定申告

減価償却とは?定額法と定率法・耐用年数を基礎から解説(令和8年版)

事業用の車やパソコンを買ったとき、「代金を全額その年の経費にできるのかな?」と迷ったことはありませんか。実は、高額な資産は買った年に全額を経費にせず、何年かに分けて経費にするルールがあります。これが減価償却です。この記事では、個人事業主の方...
IT・業務効率化

源泉所得税の納付は、e-Taxの「自動ダイレクト」でまとめて完了―令和9年1月20日の納期限前に確認したい事前準備と注意点

最終更新日:2026年10月27日(令和9年1月20日の納期限を前提に解説しています)従業員やスタッフへの給与、税理士・弁護士などへの報酬から源泉徴収した所得税は、期限までに納付しなければなりません。納付書を書いて銀行や郵便局へ行くのは、意...
所得税

所得の種類は10種類!所得税の計算の流れを基礎から解説(令和8年版)

所得税の10種類の所得の違いと、所得金額から税額までの計算の流れを基礎から解説します。
消費税

インボイス制度とは?登録・請求書の記載事項・仕入税額控除を基礎から解説(令和8年版)

インボイス制度の仕組みを、適格請求書の記載事項6項目、登録、仕入税額控除の要件、令和8年度改正後の経過措置まで基礎から解説します。
個人事業・副業

約束手形は令和9年3月末に交換廃止へ―取適法・支払告示の60日ルールと、個人事業主・中小企業が今確認したいこと

約束手形の電子交換所での交換は令和9年3月31日に廃止予定。取適法・支払告示の60日ルールと、個人事業主・中小企業が確認したい対応を、公正取引委員会の要請内容から解説します。
個人事業・副業

育成就労外国人の給与は課税対象―令和9年4月開始、国税庁が文書回答で示した源泉徴収の扱い

令和9年4月開始の育成就労制度。国税庁が文書回答で示した、育成就労外国人の給与の課税と源泉徴収の扱い、受け入れ事業者の実務ポイントを解説します。
個人事業・副業

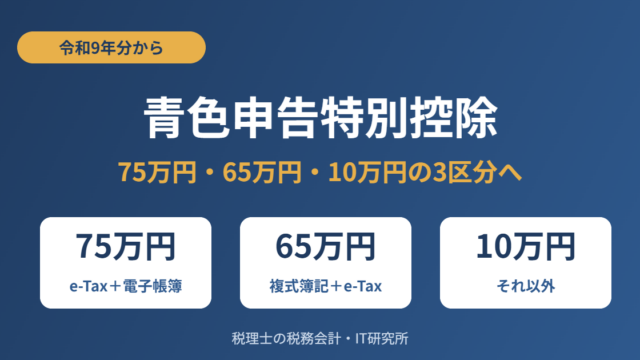
青色申告特別控除とは?令和9年分から75万円・65万円・10万円に整理される要件を基礎から解説

青色申告特別控除は、令和9年1月1日以後の所得(令和9年分)から、最高額が75万円になります。控除額は「75万円・65万円・10万円」の3区分に整理され、要件も変わります。令和8年分(今年の所得)の申告は、これまでの65万円・55万円・10...
所得税

青色申告と白色申告の違いとは?令和9年分からの75万円控除も含めて基礎から比較

最終更新日:2026年10月24日個人事業主やフリーランスになると、最初にぶつかるのが「青色申告にするか、白色申告にするか」という選択です。しかも青色申告の特別控除は、令和9年1月1日以後の所得(令和9年分)から最高75万円に変わります。こ...
所得税

確定申告とは?必要な人・期限・税額計算の流れを基礎から解説(令和8年分)

「確定申告」という言葉は聞いたことがあっても、「自分は申告が必要なのか」「いつまでに何をすればいいのか」は、意外とあいまいなままの方が多いですね。この記事では、税理士の立場から、確定申告の意味・対象者・期限・税額の計算の流れを、国税庁の情報...
税金・確定申告

税務署の受付時間は原則15時まで?令和8年10月からの変更点と、個人事業主の対処法

令和8年10月1日から税務署の総合窓口の受付時間が原則9時〜15時に。窓口に行けないときの提出・納付方法を整理します。