最終更新日:2026年10月26日(令和8年分の内容で解説しています)
確定申告や年末調整の話になると、「事業所得」「雑所得」「給与所得」といった言葉が次々に出てきますね。実は、所得税では所得を10種類に分けて考えます。種類によって計算方法も課税のされ方も違うため、ここを押さえると税金の全体像がぐっと見えやすくなります。
この記事では、税理士の立場から、10種類の所得の違いと、所得金額から税額を出すまでの流れを基礎から解説します。確定申告の全体像は確定申告とは?必要な人・期限・税額計算の流れの記事もあわせてご覧ください。
この記事の目次
- 所得税は「所得を10種類に分ける」ところから始まる
- 10種類の所得の内容と計算方法
- 総合課税と分離課税の違い
- 所得税の計算の流れと税率
- よくある疑問(Q&A)
- 関連記事
所得税は「所得を10種類に分ける」ところから始まる
所得税は、1年間(1月1日から12月31日)に得た所得にかかる税金です。ここでいう「所得」は、収入そのものではありません。収入から必要経費などを差し引いた、もうけの部分を指します。
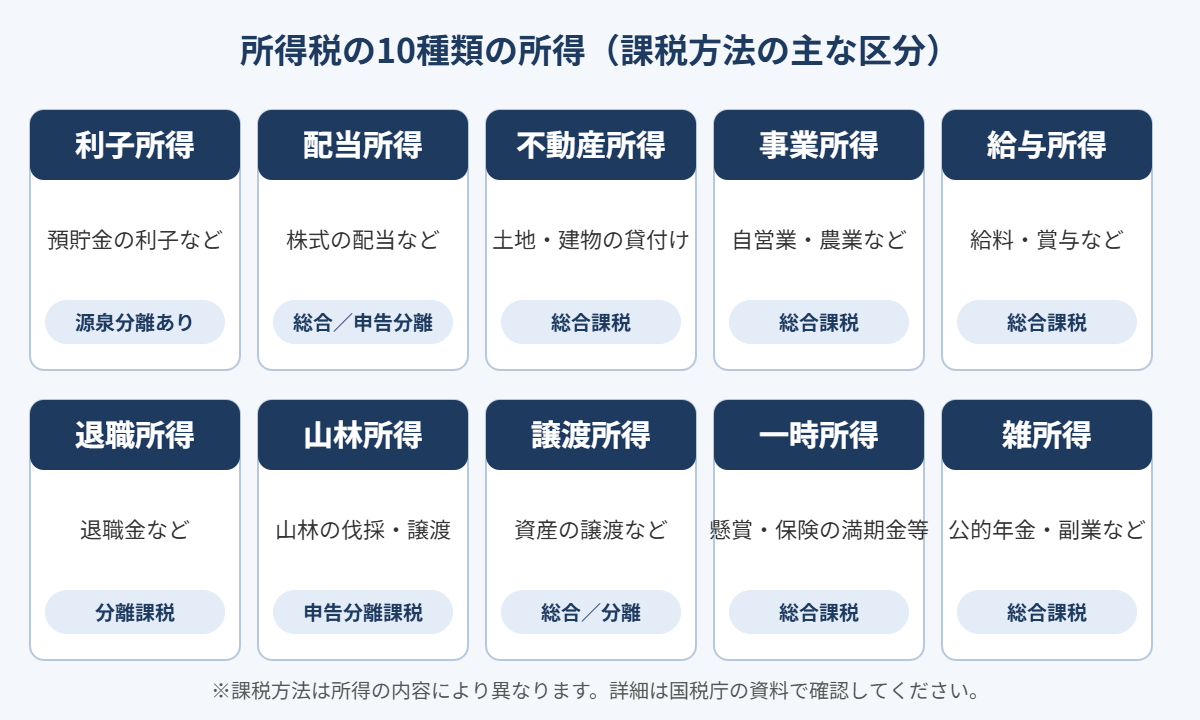
国税庁は、所得を性質の違いによって10種類に区分しています。それぞれ、計算方法が決められています。
10種類の所得の内容と計算方法
まずは、10種類の所得の内容を一覧で確認しましょう。
| 所得の種類 | 主な内容 | 所得金額の計算の考え方 |
|---|---|---|
| 利子所得 | 預貯金や公社債の利子など | 収入金額がそのまま所得金額 |
| 配当所得 | 株主や投資信託の受益者が受ける配当など | 収入金額から、株式等を取得するための借入金の利子を差し引く |
| 不動産所得 | 土地・建物などの貸付けによる所得 | 収入金額−必要経費 |
| 事業所得 | 農業・漁業・製造業・卸売業・小売業・サービス業などの事業による所得 | 収入金額−必要経費 |
| 給与所得 | 給料・賃金・賞与・役員報酬など | 給与等の収入金額から給与所得控除額を差し引く |
| 退職所得 | 退職金など | (退職金の額−退職所得控除額)×1/2(勤続年数が短い場合は別の取扱いあり) |
| 山林所得 | 山林の伐採・譲渡による所得(所有期間5年超) | 収入金額−必要経費−特別控除額(最高50万円) |
| 譲渡所得 | 土地・建物・ゴルフ会員権などの資産の譲渡による所得 | 収入金額−取得費−譲渡費用−特別控除額(最高50万円) |
| 一時所得 | 懸賞の賞金、生命保険の一時金など、他の9種類に当てはまらない一時的な所得 | 収入金額−支出した費用−特別控除額(最高50万円)。総所得金額には2分の1を算入 |
| 雑所得 | 公的年金、副業の収入、暗号資産取引など、他の9種類に当てはまらない所得 | 公的年金等は収入金額−公的年金等控除額、それ以外は収入金額−必要経費 |
よく関わる所得は「給与」「事業」「不動産」「雑」
会社員の方は、まず給与所得が中心になります。個人事業主の方は事業所得です。賃貸経営をしていれば不動産所得が加わります。
副業の収入は、状況によって事業所得になるか雑所得になるかが分かれます。判断のポイントは副業の所得は事業所得?雑所得?の記事で詳しく解説しています。
そもそも課税されない「非課税所得」もあります
所得のなかには、法令で税金がかからないと決められているものもあります。たとえば、NISA口座の配当や譲渡益、通勤手当のうち一定額までの部分、個人からの相続・贈与で取得した財産などです(贈与や相続には別の税金がかかる場合があります)。これらは所得の計算に含めません。
総合課税と分離課税の違い
10種類の所得は、税金の計算の仕方によっても分かれます。
- 総合課税:各種の所得金額を合計して税額を計算する方法です。利子・配当・不動産・事業・給与・譲渡・一時・雑の8種類が、原則としてこの対象です。
- 分離課税:他の所得と合算せず、その所得だけで税額を計算する方法です。退職所得や山林所得のほか、土地・建物・株式等の譲渡による所得などが含まれます。
- 源泉分離課税:支払の際に所得税が源泉徴収されて課税が完結するものです。預貯金の利子などが代表例です。
なお、同じ種類の所得でも内容によって課税方法が変わります。たとえば譲渡所得は、ゴルフ会員権や金地金は総合課税ですが、土地・建物・株式等の譲渡は申告分離課税です。配当所得も、上場株式等の配当で申告分離課税を選択したものは分離課税になります。
所得税の計算の流れと税率
所得金額が出たら、次の順に税額を計算します。全体像を図で確認しましょう。
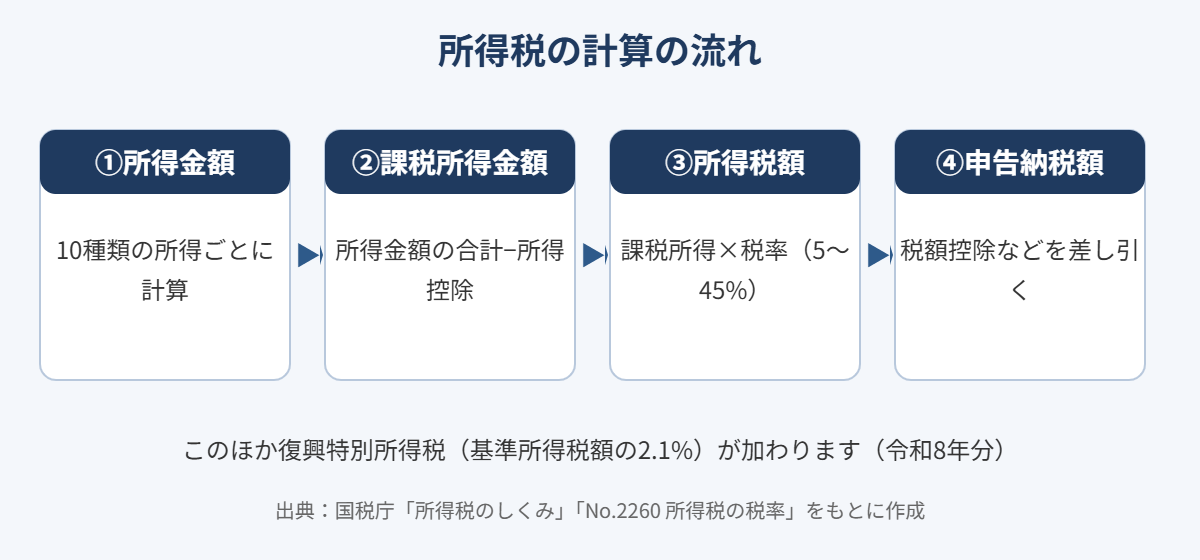
ステップ1:所得ごとに所得金額を計算する
上の表のとおり、10種類それぞれの方法で所得金額を出します。
ステップ2:所得控除を差し引いて課税所得金額を出す
総合課税の所得金額を合計し、そこから所得控除の合計額を差し引きます。所得控除は16種類あり、基礎控除もその一つです。残った金額が「課税所得金額」で、税率を掛ける対象になります。
ステップ3:税率を掛けて所得税額を出す
所得税には、所得が多いほど税率が段階的に高くなる超過累進税率が使われます。課税所得金額(1,000円未満切捨て)に応じて、税率は5%から45%までの7段階です。国税庁の速算表は次のとおりです。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円~1,949,000円 | 5% | 0円 |
| 1,950,000円~3,299,000円 | 10% | 97,500円 |
| 3,300,000円~6,949,000円 | 20% | 427,500円 |
| 6,950,000円~8,999,000円 | 23% | 636,000円 |
| 9,000,000円~17,999,000円 | 33% | 1,536,000円 |
| 18,000,000円~39,999,000円 | 40% | 2,796,000円 |
| 40,000,000円以上 | 45% | 4,796,000円 |
税額は「課税所得金額×税率−控除額」で求められます。たとえば課税所得金額が650万円なら、650万円×20%−427,500円=872,500円です。
ステップ4:税額控除などを差し引いて納める税額を決める
算出した所得税額から、住宅ローン控除などの税額控除を差し引いて、最終的な納税額を決めます。なお、令和8年分までは、基準所得税額に2.1%を掛けた復興特別所得税もあわせて申告・納付します。令和9年分からは、令和8年度税制改正により復興特別所得税の税率が引き下げられ、新たに防衛特別所得税が創設されます。両者を合わせた負担率は変わりません。詳しくは防衛特別所得税の解説記事をご覧ください。
よくある疑問(Q&A)
Q. 収入と所得は同じですか?
A. いいえ、違います。収入は受け取った金額そのもの、所得は収入から必要経費などを差し引いたもうけの部分です。給与の場合は、必要経費の代わりに給与所得控除額を差し引きます。
たとえば事業所得なら、売上(収入金額)から仕入や家賃などの必要経費を引いた金額が所得金額です。青色申告の特別控除など、事業所得ならではの仕組みは青色申告と白色申告の違いで解説しています。
Q. 所得の種類によって、損をすることはありますか?
A. 種類によって、使える控除や課税のされ方が異なります。たとえば一時所得は、特別控除額(最高50万円)を引いたうえで、総所得金額には2分の1を算入します。一方、雑所得には同様の仕組みはありません。区分を誤ると税額が変わることがあるため、迷ったら税理士や税務署に相談しましょう。
Q. 会社員でも確定申告が必要になるのはどんなときですか?
A. 給与以外に所得があるときなどです。給与所得以外の所得(副業など)が一定額を超えるかどうかは、状況によって異なります。必要な人の判断は確定申告とは?必要な人・期限・税額計算の流れの記事をご確認ください。
関連記事
免責事項
本記事の内容は、2026年10月26日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。
本記事は一般的な情報提供を目的としたものです。個別のケースに当てはまるかどうかは、税理士または税務署にご相談ください。