最終更新日:2026年10月23日
年末調整の季節になりました。給与を支払う側の方は、今年の源泉徴収票の準備を意識し始める時期ですね。
実は、令和9年1月から源泉徴収票の提出方法が変わります。市区町村に「給与支払報告書」を出せば、税務署への源泉徴収票の提出は「したもの」とみなされる、という特例が始まるのです。
この記事では、国税庁の案内に沿って、特例の中身と実務の注意点を整理します。年末調整の全体像は令和8年分の年末調整の変更点の記事を、所得税の基本から知りたい方は確定申告の基礎解説もあわせてご覧ください。
この記事でわかること
- みなし提出の特例とは何か
- 対象になる源泉徴収票と、ならないもの
- 受給者への交付と、提出方法・マイナポータル連携
- 実務で気をつけたい注意点
結論:令和8年分から、税務署への源泉徴収票の提出が不要になる
Q. 結局、何が変わるのですか?
A. 令和9年1月1日以後に提出する源泉徴収票(令和8年分以後)は、市区町村に支払報告書を提出すれば、税務署に提出したものとみなされます。税務署提出用の源泉徴収票を別に作って出す必要はなくなります。
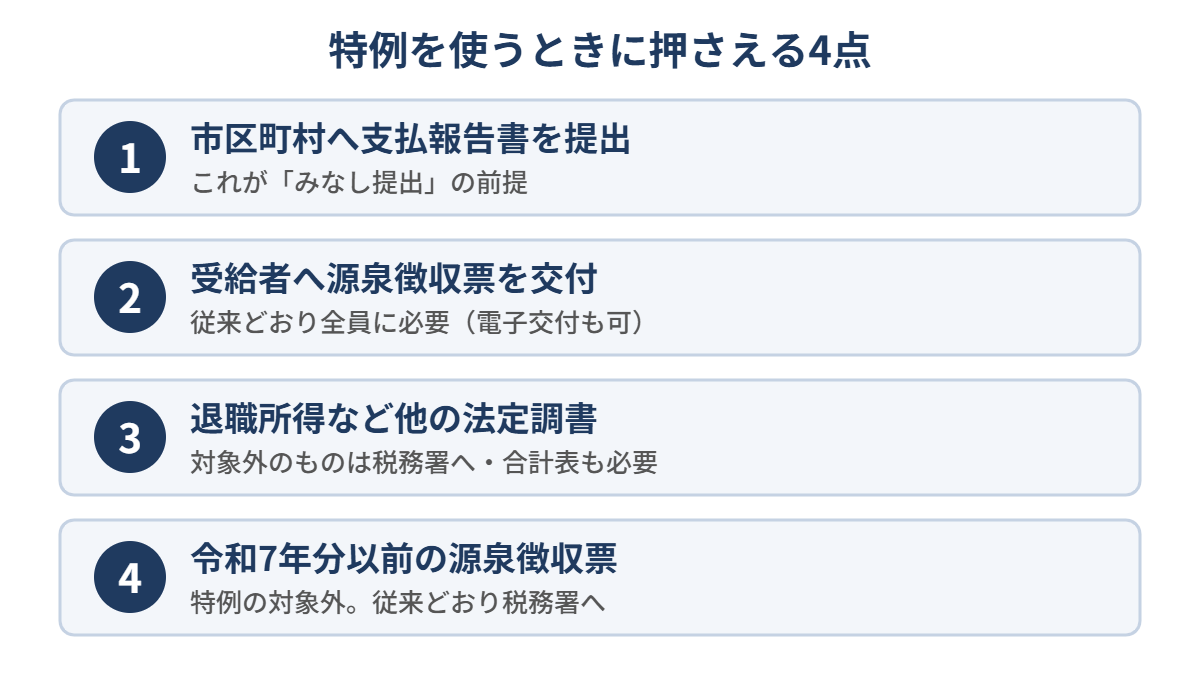
対象は、給与所得の源泉徴収票と、公的年金等の源泉徴収票の2種類です。従業員などへの交付は、これまでどおり必要な点に注意してください。
みなし提出の特例とは
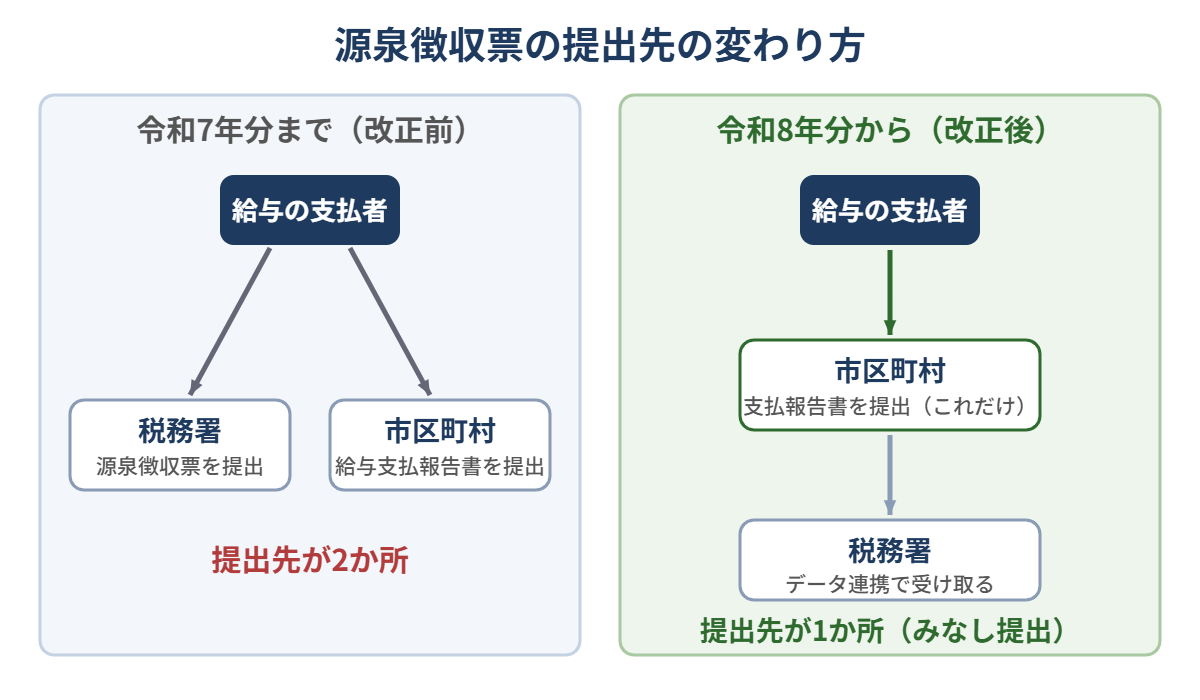
これまで、給与の支払者は2か所に書類を出していました。税務署には「源泉徴収票」を、市区町村には「給与支払報告書」をそれぞれ提出する形です。
両方に載る内容はほぼ同じです。そこで、令和5年度税制改正で、手間をそろえる仕組みが設けられました。それが「みなし提出の特例」です。
国税庁のQ&Aによると、市区町村に提出された内容は、市区町村での入力などのあと、税務署へデータ連携されます。
| 令和7年分まで | 令和8年分から | |
|---|---|---|
| 税務署への提出 | 源泉徴収票を提出 | 原則として不要(みなし提出) |
| 市区町村への提出 | 給与支払報告書を提出 | 給与支払報告書を提出(これが前提) |
| 受給者への交付 | 必要 | 必要(変わらない) |
対象になるもの・ならないもの
令和8年分以後の給与所得・公的年金等の源泉徴収票
特例の対象は、令和9年1月1日以後に提出すべき源泉徴収票です。つまり、令和8年分以後の分が対象になります。年の途中で退職した方の源泉徴収票も、翌年1月末までにまとめて提出する扱いであれば、特例の対象として差し支えないとされています。
令和7年分以前は、従来どおり
令和7年分以前の源泉徴収票は、令和9年1月以降に提出する場合でも特例の対象外です。たとえば、出し忘れていた令和7年分の源泉徴収票は、これまでどおり税務署に提出します。訂正が必要な場合も同じです。
退職所得など、ほかの法定調書は別
みなし提出になるのは、給与所得と公的年金等の源泉徴収票です。退職所得の源泉徴収票など、ほかの法定調書を税務署に出す場合は、合計表の提出も引き続き必要です。その場合、合計表には、実際に税務署へ提出する法定調書だけを記載します。
提出方法とマイナポータル連携
市区町村への支払報告書は、eLTAX(地方税ポータルシステム)、光ディスク等、書面のいずれでも提出できます。どの方法でも、みなし提出の対象です。
ただし、電子的提出の義務がある場合は、eLTAXか光ディスク等で提出する必要があります。国税庁のページでは、eLTAXでの提出が推奨されています。
eLTAXで給与支払報告書を出すと、従業員の方がマイナポータル連携を使いやすくなります。連携に使えるのは令和9年2月以降とされています。確定申告の準備にも役立つ仕組みです。電子申告の利用状況はe-Tax利用率の記事でも紹介しています。
なお、源泉徴収票と支払報告書を同時に作成・提出できる「eLTAXでの電子的提出の一元化機能」は、令和8年9月をもって終了したと国税庁のページに記載されています。お使いの給与ソフトの対応状況は、念のため確認しておきましょう。
実務で気をつけたい3つのポイント
1. 支払報告書に誤りがあったとき
令和8年分の支払報告書に誤りがあれば、訂正した支払報告書を市区町村に提出します。eLTAXなら、提出区分を「訂正」にして再提出する流れです。訂正後の支払報告書を出せば、訂正後の源泉徴収票を出したものとみなされます。光ディスク等や書面の場合の訂正方法は、市区町村ごとに異なります。提出先に確認してください。
2. 電子的提出義務の判定
法定調書の電子的提出義務は、前々年に提出すべき枚数が30枚以上かどうかで判定します。みなし提出になった分も、この枚数に含めて数えます。枚数は、改正前の提出範囲で数える扱いです。詳しくは法定調書の電子提出義務化の記事をご覧ください。
3. 税務署から問い合わせがあることも
みなし提出になっても、税務署への提出義務そのものがなくなるわけではありません。記載内容の確認のため、税務署から連絡が来る場合があります。また、みなし提出について、税務署から通知は届きません。eLTAXなら、申告受付完了通知をメッセージ照会で確認できます。
よくある疑問(Q&A)
Q. 源泉徴収票を税務署に出したら、市区町村には出さなくてよいですか?
A. いいえ、逆はみなされません。税務署に源泉徴収票を提出しても、市区町村に支払報告書を出したことにはなりません。市区町村への提出は別途必要です。
Q. 従業員に渡す源泉徴収票も不要になりますか?
A. 不要にはなりません。受給者への源泉徴収票の交付は、これまでと同様にすべての方に必要です。書面に代えて電子交付とすることもできます。
Q. 公的年金等の源泉徴収票も、マイナポータル連携できますか?
A. eLTAXで公的年金等支払報告書を出しても、マイナポータル連携の対象にはなりません。連携するには、支払者がマイナポータル連携に対応するなどの対応が必要です。
まとめ
- 令和8年分以後の給与所得・公的年金等の源泉徴収票は、市区町村への支払報告書の提出で、税務署への提出がみなされる
- 受給者への交付は、これまでどおり必要
- 退職所得など、ほかの法定調書を税務署に出す場合は合計表も必要
- 令和7年分以前や訂正の扱いは、従来どおり
年末調整の準備とあわせて、給与ソフトの対応状況を早めに確認しておくと安心ですね。
関連記事
- 令和8年分の年末調整はこう変わる―基礎控除・生命保険料控除の引き上げと準備のポイント
- 法定調書の電子提出義務化、対象が「30枚以上」に拡大―令和9年1月から税理士・会計事務所が今から準備すべきこと
- 所得税申告のe-Tax利用率は77.4%に―令和7年度の国税庁統計と、令和9年1月開始予定の開業届出の一括提出
- 確定申告とは?必要な人・期限・税額計算の流れを基礎から解説(令和8年分)
免責事項
本記事は一般的な情報提供を目的としたものです。個別の税務相談に代わるものではありません。実際の判断や手続きは、税理士または税務署にご相談ください。
本記事の内容は、2026年10月23日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。