令和9年4月1日から、技能実習制度に代わる「育成就労制度」の運用が始まります。外国人材を受け入れる事業者にとって、気になるのが給与の税金ですね。
国税庁は令和8年9月15日付で、育成就労外国人に支払う給与の課税関係について文書回答を公表しました。この記事では、その内容と、受け入れ側の事業者が押さえたい源泉徴収の基本を整理します。
源泉徴収や申告の基本から知りたい方は、確定申告とは?必要な人・期限・税額計算の流れを基礎から解説の記事もあわせてご覧ください。
結論:給与は原則として課税・源泉徴収の対象
出入国在留管理庁と厚生労働省が国税庁に照会し、課税部長が令和8年9月15日に回答しました。回答は「照会に係る事実関係を前提とする限り、貴見のとおりで差し支えありません」というものです。
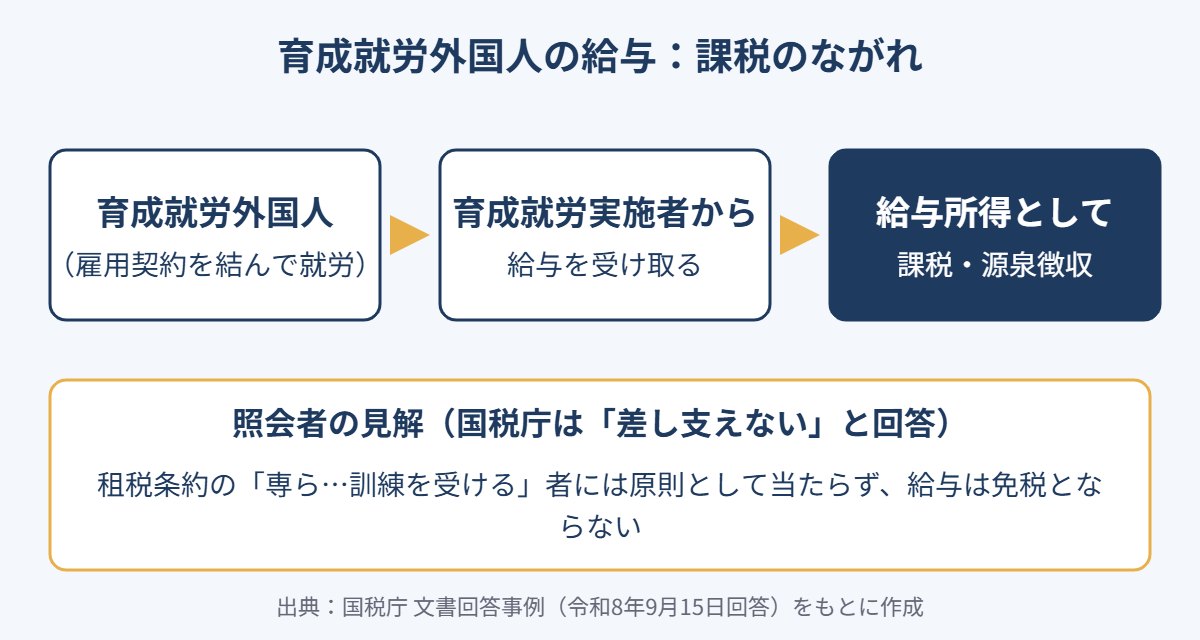
照会者の見解は、育成就労外国人の給与は原則として給与所得になる、というものです。したがって所得税の課税対象となり、源泉徴収の対象にもなります。
育成就労制度とは(税の話に必要な範囲)
照会文書によると、育成就労制度は令和9年4月1日から運用が始まります。技能実習制度を発展的に解消し、人手不足分野での人材育成と人材確保を目的とする制度です。
- 3年間の就労を通じて、特定技能1号の水準の技能を持つ人材を育成・確保する
- 育成就労を行わせる者は、外国人ごとに育成就労計画を作成し、認定を受ける(育成就労法第8条)
- 外国人は雇用契約に基づいて業務に従事し、その対価として給与を受け取る
ここで大切なのは、働く対価として給与を受け取る点です。税務上の扱いは、この「雇用契約に基づく給与」という性質から考えます。
論点は租税条約の「専ら訓練を受ける」者に当たるか
所得税法では、居住者が雇用契約に基づいて受ける給与は給与所得です(所得税法第28条)。一方、租税条約の中には、専ら訓練を受ける個人が日本で受ける給与の所得税を免除する規定を置くものがあります。照会文書は、その例として日タイ租税条約第19条を挙げています。
そこで、育成就労外国人がこの「専ら訓練を受ける」者に当たるかが問題になりました。照会者は、次の理由から原則として当たらないと整理しています。
- 人材育成だけでなく、人材確保も目的とする制度のもとで在留していること
- 雇用契約に基づき、育成就労産業分野の幅広い技能を要する業務に従事し、対価を受けること
- 技能実習法にあった「労働力の需給調整の手段として行われてはならない」旨の規定が、育成就労にはないこと
Q. 租税条約を理由に、給与の源泉徴収をしなくてよい場合はありますか?
A. 今回の回答は「原則として免税の対象にならない」という整理です。ただし、文書回答は照会された事実関係を前提にした一般的な回答にすぎません。個別の事情によっては、異なる課税関係になることがあります。
受け入れ事業者が押さえたい源泉徴収の実務
給与を支払う側は、源泉徴収義務者としての基本を確認しておきましょう。国税庁のタックスアンサーによると、要点は次のとおりです。
- 給与を支払うたびに、所得税と復興特別所得税を差し引く(令和9年分以後は防衛特別所得税も対象)
- 差し引いた税額は、原則として支払った月の翌月10日までに納付する
- 新たに給与の支払を始める場合は、給与支払事務所等の開設から1か月以内に「給与支払事務所等の開設届出書」を税務署へ提出する
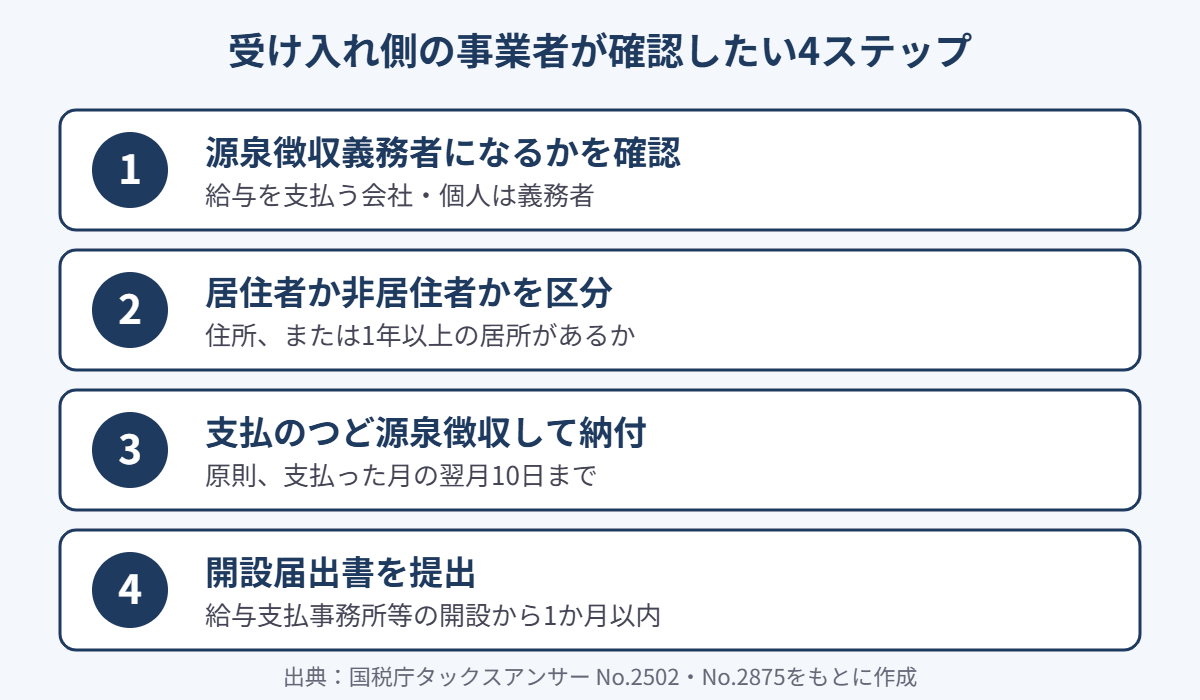
もう一つ確認したいのが、居住者か非居住者かの区分です。国内法では、国内に住所を有する個人、または現在まで引き続き1年以上居所を有する個人が居住者とされ、それ以外は非居住者です。
非居住者に対する課税は国内源泉所得に限られ、課税方法も所得の種類などで変わります。区分の判定は個別の事情によるため、迷う場合は税務署や税理士に確認してください。
まとめ
- 国税庁は令和8年9月15日に、育成就労外国人の給与は原則として給与所得で、源泉徴収の対象とする見解で差し支えないと回答した
- 制度の運用開始は令和9年4月1日で、受け入れ側は源泉徴収の準備を今から進められる
- 文書回答は一般的な回答であり、個別の課税関係は事情により異なる
源泉徴収に関する書類の流れは、源泉徴収票のみなし提出の特例とはの記事も参考になります。
関連記事
免責事項・法令遵守について
本記事の内容は、2026年10月24日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。
本記事は一般的な情報提供を目的としており、個別の税務判断を行うものではありません。具体的なご相談は、税務署または税理士にご確認ください。