令和9年(2027年)1月から、所得税に上乗せして納める「防衛特別所得税」が新しく始まります。名前だけ聞くと「また増税なの?」と身構えてしまいますよね。
ただ、同じタイミングで復興特別所得税が引き下げられるため、上乗せ分の合計は今と同じ2.1%です。この記事では、税理士の目線で「何が変わり、何が変わらないのか」を整理します。
Q. 防衛特別所得税とは、どんな税金ですか?
A. 令和9年(2027年)以後の所得税に、基準所得税額の1%を上乗せして納める新しい税金です。復興特別所得税と同じ仕組みで計算し、源泉徴収や申告・納付も同様に行います。
結論:変わるのは「内訳」で、合計の上乗せ率は2.1%のまま
- 防衛特別所得税が新設され、税率は基準所得税額の1%です。
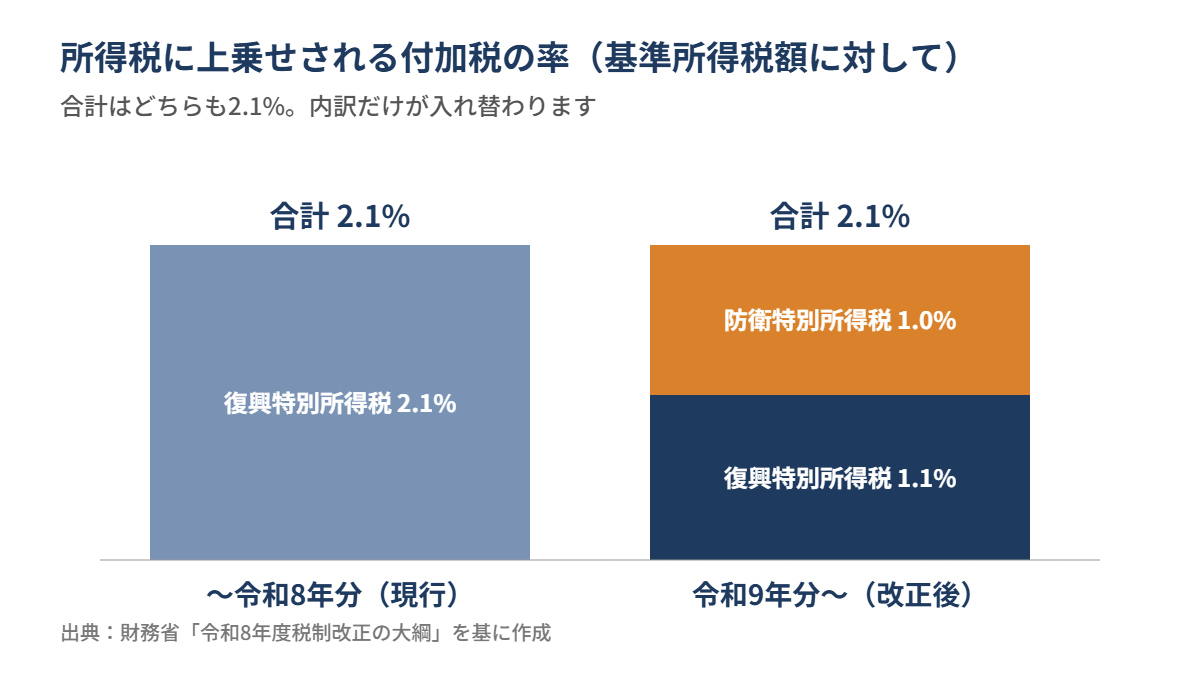
- 復興特別所得税は2.1%から1.1%に引き下げられ、課税期間は令和29年までに延長されます。
- 両方を足した上乗せ率は2.1%で、改正前と変わりません。
改正の内容を表で確認
財務省の令和8年度税制改正の大綱で示された内容を、表にまとめました。
| 項目 | 令和8年分まで | 令和9年分から |
|---|---|---|
| 復興特別所得税の率 | 2.1% | 1.1% |
| 復興特別所得税の課税期間 | 令和19年まで | 令和29年まで |
| 防衛特別所得税の率 | なし | 1% |
| 防衛特別所得税の課税期間 | なし | 令和9年以後の当分の間 |
| 上乗せ率の合計 | 2.1% | 2.1%(1.1%+1%) |
計算の土台になるのは、復興特別所得税と同じ「基準所得税額」です。おおまかには、その年の所得税額がベースだと考えるとイメージしやすいでしょう。
たとえば基準所得税額が100万円の場合を考えてみましょう。復興特別所得税は11,000円、防衛特別所得税は10,000円で、合計21,000円です。改正前の復興特別所得税(100万円×2.1%=21,000円)と同じ金額になります。
源泉徴収はどう変わる?
源泉徴収でも、考え方は同じです。国税庁の資料では、防衛特別所得税は「源泉徴収すべき所得税の額の1%相当額」とされています。所得税と併せて徴収し、所得税の法定納期限までに納付します。
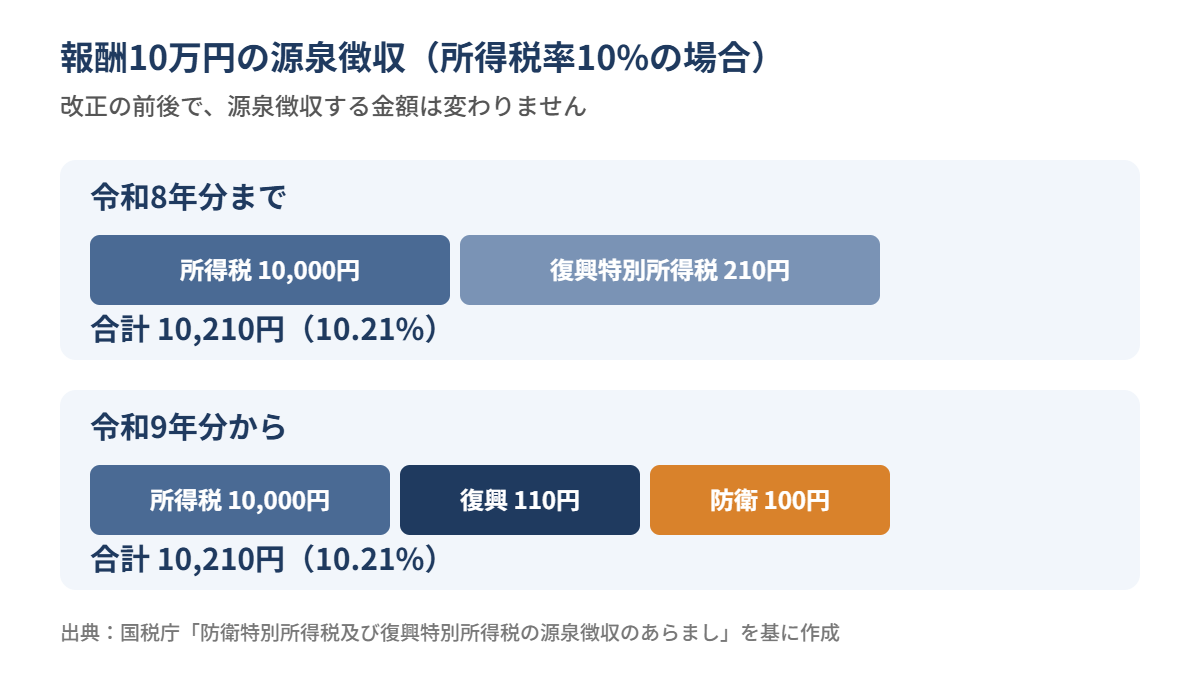
報酬・料金の源泉徴収を例に見てみましょう。所得税率が10%の場合、10万円の報酬では次のようになります。
- 所得税:10万円×10%=10,000円
- 復興特別所得税:10,000円×1.1%=110円
- 防衛特別所得税:10,000円×1%=100円
- 合計:10,210円(10.21%)
改正前も、所得税10,000円と復興特別所得税210円で合計10,210円でした。つまり、源泉徴収する金額は変わりません。国税庁も、改正前後で源泉徴収税額の計算方法に変更は生じないとしています。
給与の源泉徴収では、令和9年分の源泉徴収税額表を使います。この税額表は、所得税・防衛特別所得税・復興特別所得税を併せて源泉徴収するためのものです。令和8年度改正による基礎控除の引上げ等も反映されているため、令和8年分以前の税額表は使えません。
年末調整は、これまでどおり「年調所得税額×102.1%」で計算します。年末調整の全体像は、令和8年分の年末調整の変更点の記事もあわせてご覧ください。
立場別・ここだけ確認しておきたいこと
個人事業主・フリーランス(報酬を受け取る側)
報酬から源泉徴収される金額は、これまでと変わりません。支払調書や支払通知書の源泉徴収額も、同じ感覚で確認して大丈夫です。
従業員を雇う事業主・経理担当の方
令和9年1月以後に生ずる所得から新しい扱いになります。給与計算ソフトや会計ソフトが令和9年分の税額表に対応しているか、年内のうちに確認しておくと安心ですね。令和9年1月は法定調書の電子提出の対象拡大も重なる時期なので、法定調書の電子提出義務化の記事も参考にしてください。
会社員の方
防衛特別所得税が始まっても、上乗せ率の合計は2.1%のままです。令和9年分の源泉徴収額は、基礎控除の引上げ等を反映した新しい税額表で計算されます。
よくある疑問Q&A
Q. 手取りは減りますか?
A. 上乗せ率の合計は2.1%のままなので、この改正だけで税負担が増えるわけではありません。ただし、令和9年分の税額は基礎控除の引上げなど、ほかの改正の影響も受けます。
Q. 確定申告の計算方法は変わりますか?
A. 大綱では、防衛特別所得税の計算や申告・納付は復興特別所得税と同様とされています。令和9年分の申告書の様式などは、国税庁の発表を確認しましょう。
Q. いつまで続く税金ですか?
A. 防衛特別所得税は「令和9年以後の当分の間」とされています。復興特別所得税は令和29年までです。
まとめ
防衛特別所得税は令和9年1月から始まりますが、復興特別所得税の引下げとセットなので、上乗せ率の合計は2.1%のままです。報酬の源泉徴収10.21%のような身近な数字も変わりません。実務では、ソフトの対応状況と令和9年分の税額表への切替えを確認しておきましょう。
個別の事情による税務判断は、税理士などの専門家にご相談ください。
本記事の内容は、2026年10月16日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。